Domain blurayshop.de kaufen?
Wir ziehen mit dem Projekt
blurayshop.de um.
Sind Sie am Kauf der Domain
blurayshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blurayshop.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Filme im GeschichtsunterrichtFilme im Geschichtsunterricht , Unterrichtsideen für die Sekundarstufe I und II , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20200417, Produktform: Kartoniert, Redaktion: Beck-Zangenberg, Christel~Demleitner, Elisabeth, Seitenzahl/Blattzahl: 240, Keyword: Unterrichtsvorschläge; Medienkompetenz; Filmanalyse, Fachschema: Film / Theorie, Analyse~Geschichte / Lehrermaterial~Geschichte / Didaktik, Methodik~Geschichte / Schulbuch, Fachkategorie: Film, Kino, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 228, Breite: 161, Höhe: 17, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörFür die bewährte Weber-Kupplung Typ E gibt es einen Adapter für die Montage an der Pletscher HR-Comp-Hinterstütze. (270 g/ DE). Montage: An die Gewindeplatte, linke Kettenstrebe, allein oder in Kombination mit Pletscher HR-Comp-Stütze, Lochabstand 18 mm. (Art. 1349SW).64,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörDie ER-Kupplung von Weber Technik ist ein spezialisiertes Zubehör für Veloanhänger, das eine sichere und zuverlässige Verbindung zwischen dem Anhänger und dem Rohloff-Ausfallende ermöglicht. Diese Kupplung ist für die Montage an verschiebbaren Rohloff-Ausfallenden konzipiert und bietet eine Tragfähigkeit von bis zu 80 kg. Sie wird mit zwei NIRO-Schrauben und zwei Nord-Lock-Scheiben geliefert, die eine einfache und stabile Installation gewährleisten. Die ER-Kupplung ist aus einer Kombination von Kunststoff und Stahl gefertigt, was sowohl Langlebigkeit als auch Robustheit garantiert. Sie ist eine ideale Lösung für Radfahrende, die häufig mit einem Anhänger unterwegs sind und Wert auf eine zuverlässige Verbindung legen. - Spezialkupplung für Rohloff-Ausfallenden mit 30-38 mm Schraubenabstand - Tragfähigkeit von bis zu 80 kg - Einfache Montage mit mitgelieferten NIRO-Schrauben und Nord-Lock-Scheiben - Hergestellt aus einer robusten Kombination von Kunststoff und Stahl.68,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörImmer mehr Velos und E-Bikes haben Hinterbauständer. Verbreitet ist die HEBIE-Seitenstütze Mod. 661. Die EH-Seitenkupplung weist den HEBIE-Normabstand von 40 mm auf und kann auf die HEBIE-Montageplatte geschraubt werden. Montage: Allein an die Gewindeplatte der linken Kettenstrebe oder in Kombination mit einer HEBIE-Seitenstütze Mod. 661.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Weber Technik, Veloanhänger ZubehörDer Kupplungsteil ist aus glasfaserverstärktem Kunststoff hergestellt und funktioniert wie ein Bajonettverschluss. Zusätzlich wird ein Fangriemen durch den Rahmen geschlungen. Der Oberbau des Ständers ist ebenfalls aus glasfaserverstärktem Kunststoff. Der Ständerfuss ist mit einer Inbusschraube höhenverstellbar für 24 - 28" Velos. (530 g/ DE).71,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
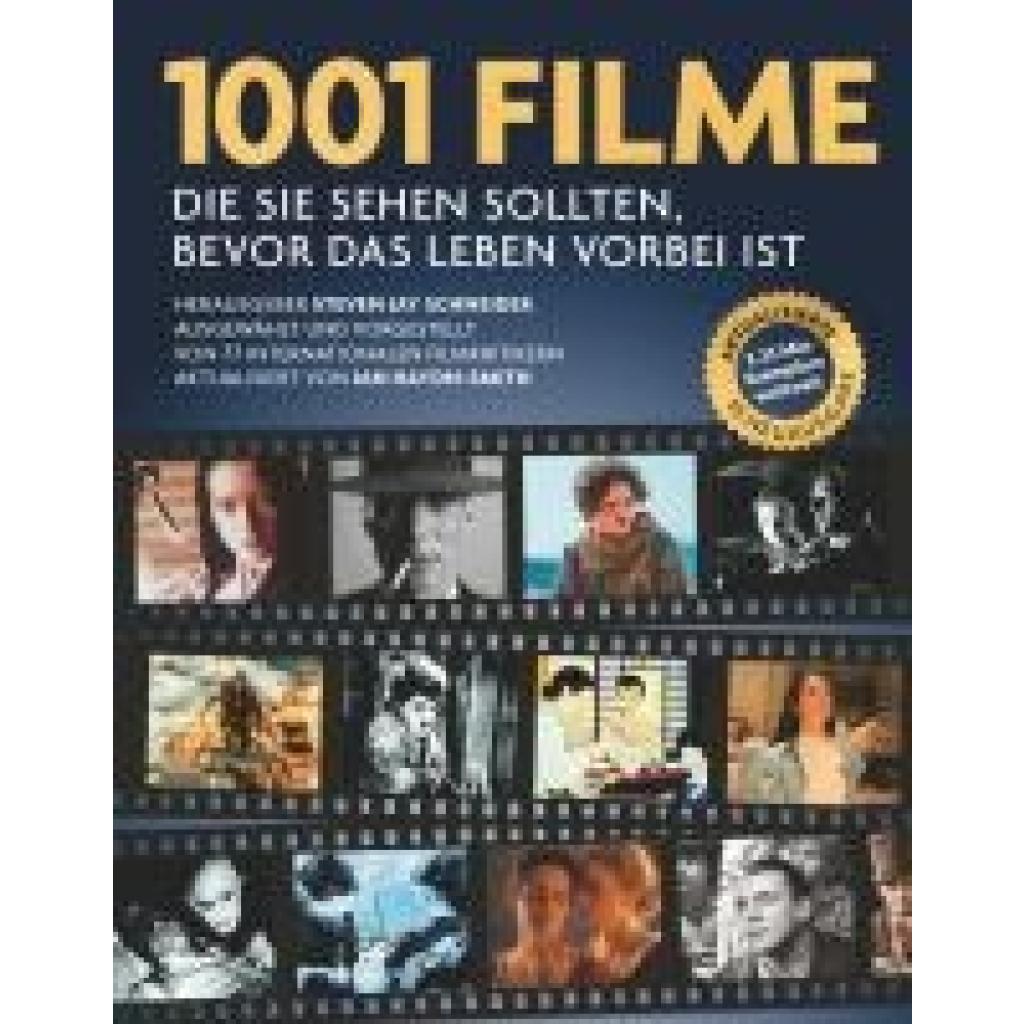
1001 Filme,1001 Filme, , die Sie sehen sollten, bevor das Leben vorbei ist. Ausgewählt und vorgestellt von 77 internationalen Filmkritikern - in 15. aktualisierter Ausgabe! , Kühlwasserschläuche > Motorkühlung , Auflage: 2025, Erscheinungsjahr: 202510, Produktform: Kartoniert, Redaktion: Schneider, Steven Jay, Übersetzung: Ueberle-Pfaff, Maja, Edition: NED, Auflage: 25015, Auflage/Ausgabe: 2025, Seitenzahl/Blattzahl: 960, Abbildungen: mit über 800 meist farbigen Bildern, Keyword: 1001 Serie; Actionfilme; Buch Filme; Film Noir; Filmbuch; Filmführer; Filmgenres; Filmgeschichte; Filmklassiker; Filmlexikon; Filmtipps; Kinobuch; Kinofilme; Kurzfilme; Liebesfilme; Musicalfilme; Nachschlagewerk Filme; Science-Fictionfilme; Thriller; Westernfilme; internationale Filmempfehlungen, Fachschema: Animation~Film / Genre, Motiv, einzelne Filme~Motiv (Film)~Film / Kritik, Rezeption~Film / Lexikon, Jahrbuch, Führer~Zeichentrickfilm~Zwanzigstes Jahrhundert, Fachkategorie: Filmgenres~Dokumentarfilme~Animationsfilme, Zeichentrickfilme, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 160, Höhe: 56, Gewicht: 1900, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Filme im GeschichtsunterrichtFilme im Geschichtsunterricht , Unterrichtsideen für die Sekundarstufe I und II , Zündverteiler > Elektrik & Zündungen , Erscheinungsjahr: 20200417, Produktform: Kartoniert, Redaktion: Beck-Zangenberg, Christel~Demleitner, Elisabeth, Seitenzahl/Blattzahl: 240, Keyword: Unterrichtsvorschläge; Medienkompetenz; Filmanalyse, Fachschema: Film / Theorie, Analyse~Geschichte / Lehrermaterial~Geschichte / Didaktik, Methodik~Geschichte / Schulbuch, Fachkategorie: Film, Kino, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Geschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer, Länge: 228, Breite: 161, Höhe: 17, Gewicht: 420, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörFür die bewährte Weber-Kupplung Typ E gibt es einen Adapter für die Montage an der Pletscher HR-Comp-Hinterstütze. (270 g/ DE). Montage: An die Gewindeplatte, linke Kettenstrebe, allein oder in Kombination mit Pletscher HR-Comp-Stütze, Lochabstand 18 mm. (Art. 1349SW).64,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Weber Technik, Veloanhänger ZubehörDie ER-Kupplung von Weber Technik ist ein spezialisiertes Zubehör für Veloanhänger, das eine sichere und zuverlässige Verbindung zwischen dem Anhänger und dem Rohloff-Ausfallende ermöglicht. Diese Kupplung ist für die Montage an verschiebbaren Rohloff-Ausfallenden konzipiert und bietet eine Tragfähigkeit von bis zu 80 kg. Sie wird mit zwei NIRO-Schrauben und zwei Nord-Lock-Scheiben geliefert, die eine einfache und stabile Installation gewährleisten. Die ER-Kupplung ist aus einer Kombination von Kunststoff und Stahl gefertigt, was sowohl Langlebigkeit als auch Robustheit garantiert. Sie ist eine ideale Lösung für Radfahrende, die häufig mit einem Anhänger unterwegs sind und Wert auf eine zuverlässige Verbindung legen. - Spezialkupplung für Rohloff-Ausfallenden mit 30-38 mm Schraubenabstand - Tragfähigkeit von bis zu 80 kg - Einfache Montage mit mitgelieferten NIRO-Schrauben und Nord-Lock-Scheiben - Hergestellt aus einer robusten Kombination von Kunststoff und Stahl.68,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörImmer mehr Velos und E-Bikes haben Hinterbauständer. Verbreitet ist die HEBIE-Seitenstütze Mod. 661. Die EH-Seitenkupplung weist den HEBIE-Normabstand von 40 mm auf und kann auf die HEBIE-Montageplatte geschraubt werden. Montage: Allein an die Gewindeplatte der linken Kettenstrebe oder in Kombination mit einer HEBIE-Seitenstütze Mod. 661.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörDie Weber Technik Kupplung EU ist ein hochwertiges Zubehör für Veloanhänger, das speziell für die Montage an URSUS Hinterbauständern entwickelt wurde. Diese Kupplung bietet eine zuverlässige Verbindung zwischen dem Velo und dem Anhänger und ist ideal für E-Bikes, die mit URSUS-Hinterbauständern ausgestattet sind. Die Konstruktion aus robustem Stahl und Kunststoff gewährleistet eine hohe Stabilität und Langlebigkeit. Die Kupplung wird mit zwei M6 x 30 mm Schrauben und zwei Nord-Lock Unterlegscheiben geliefert, was eine einfache und sichere Montage ermöglicht. Die EU-Kupplung ist eine spezielle Variante der bewährten E-Kupplung von Weber Technik und eignet sich auch für die Verwendung mit bestimmten Modellen von Derby und Kalkhoff. Diese Kupplung ist eine praktische Lösung für alle, die ihre Fahrradtouren mit einem Anhänger erweitern möchten. - Entwickelt für URSUS Hinterbauständer und kompatibel mit E-Bikes - Robuste Konstruktion aus Stahl und Kunststoff - Einfache Montage mit mitgeliefertem Zubehör - Spezielle Variante der bewährten E-Kupplung von Weber Technik.66,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber Technik, Veloanhänger ZubehörDie Weber-Schwerlastkupplung hat ein spielfreies Stahl-Kardangelenk. Durch die robuste Ausführung können Lastenanhänger sicher gezogen werden. Die Kupplung wird empfohlen für Weltenbummler, die den Vitelli-Camping durch alle Kontinente ziehen. Sie ist geeignet für Schwerlastanhänger, schwere Anhänger auf Naturstrassen oder Kurieranhänger. Zuglast 100 kg.113,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.